Ontdek alles over TAF Maandlastbeschermer Zelfstandige
TAF introduceert de Maandlastbeschermer Zelfstandige. Nu kun je ook ondernemers een woonlastenverzekering aanbieden tijdens het hypotheekadvies. Benieuwd naar alles ins en outs? Bekijk dan het webinar.
In 15 minuten op de hoogte van alle ins en outs van de TAF Maandlastbeschermer Zelfstandige
Interessant voor hypotheekadviseurs
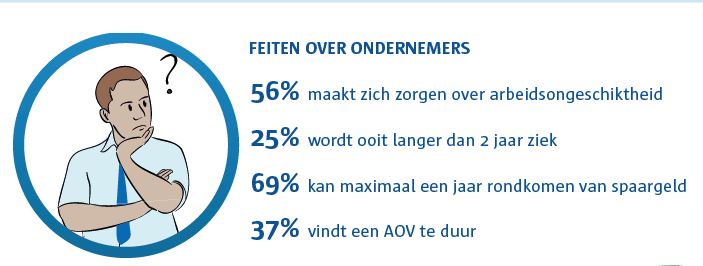
Uit cijfers van HDN blijkt dat er bij 13% van de hypotheekadviesgesprekken een ondernemer tegenover u zit. Is deze niet verzekerd tegen de financiële gevolgen van arbeidsongeschiktheid? Dan is de kans groot dat hij of zij wél graag iets van zekerheid wil, maar een traditionele AOV te duur vindt. Met de TAF Maandlastbeschermer Zelfstandige adviseer je een laagdrempelig en voordelig alternatief die ervoor zorgt dat de woonlasten kunnen worden doorbetaald bij arbeidsongeschiktheid. Dat geeft veel ondernemers een veilig en gerust gevoel.
TAF Maandlastbeschermer Zelfstandige in het kort
Voor wie?
- Ondernemers die minimaal 16 uur werkzaam zijn
- Met een hypotheek voor de eigen woning
- Tussen de 18 en 62 jaar oud
- Die de zekerheid willen dat ze hun woonlasten kunnen blijven betalen als zij arbeidsongeschikt worden
Wat wordt er verzekerd?
Een bedrag tot € 2.500 per maand, gebaseerd op maximaal 125% van de volgende bruto woonlasten:
- Hypotheekrente en -aflossing
- Premie overlijdensrisicoverzekering
- Premie opstal- en inboedelverzekering
- Kosten gas, water en licht
- Servicekosten (VvE)
Wat wordt er uitgekeerd?
Dat hangt af van de mate van arbeidsongeschiktheid. Is de ondernemer op basis van beroepsarbeid (in het eerste jaar) of passende arbeid (na het eerste jaar) meer dan 35% arbeidsongeschikt? Dan wordt er pro rato uitgekeerd. Vanaf 80 procent arbeidsongeschiktheid wordt het volledige verzekerd bedrag uitgekeerd. Deze uitkering is netto als de ondernemer ervoor kiest om de premie niet fiscaal af te trekken. Wordt de premie wel fiscaal afgetrokken? dan wordt er loonbelasting ingehouden op de uitkering.
Hoelang wordt er uitgekeerd?
Dat bepaalt de ondernemer zelf aan de hand van de uitkeringsduur, eigen risicoperiode en looptijd.
- Kies voor een uitkeringsduur van 2, 5, 10 jaar of tot het einde van de looptijd. De maximale eindleeftijd is AOW-gerechtigde leeftijd met een maximum van 70 jaar.
- Eigen risicoperiode is naar keuze 3 maanden, 6 maanden, 1 jaar of 2 jaar. De eigen risicoperiode wordt in mindering gebracht op de uitkeringsduur.
- De uitkering stopt uiterlijk aan het einde van de looptijd.
Wat kost het?
De hoogte van de premie wordt onder andere bepaald door het verzekerd bedrag, de leeftijd en het beroep van de ondernemer. Er zijn vier beroepsklassen. Voor de indeling en eventuele beperkingen, raadpleeg de beroepenlijst.
Hier zijn wij trots op